Domain springblende.de kaufen?
Wir ziehen mit dem Projekt
springblende.de um.
Sind Sie am Kauf der Domain
springblende.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain springblende.de kaufen?
Wie beeinflussen Blende, Verschlusszeit und ISO-Wert das Belichtungsdreieck bei der Fotografie?
Blende, Verschlusszeit und ISO-Wert sind die drei Variablen des Belichtungsdreiecks. Die Blende reguliert die Menge des einfallenden Lichts, die Verschlusszeit bestimmt die Dauer der Belichtung und der ISO-Wert beeinflusst die Lichtempfindlichkeit des Sensors. Eine Änderung einer dieser Einstellungen wirkt sich auf die anderen beiden aus, um die richtige Belichtung zu erreichen. **
Welche Rolle spielen Blende, Verschlusszeit und ISO-Wert beim Belichtungsdreieck in der Fotografie?
Blende, Verschlusszeit und ISO-Wert sind die drei Variablen des Belichtungsdreiecks, die die Helligkeit eines Fotos beeinflussen. Die Blende reguliert die Menge des einfallenden Lichts, die Verschlusszeit bestimmt die Dauer der Belichtung und der ISO-Wert beeinflusst die Lichtempfindlichkeit des Bildsensors. Zusammen bestimmen sie die richtige Belichtung eines Fotos. **

Ähnliche Suchbegriffe für Hgb
Top-Angebote
Produkte zum Begriff Hgb:
-
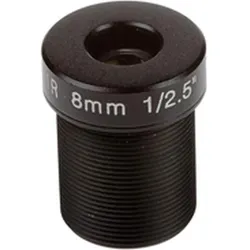
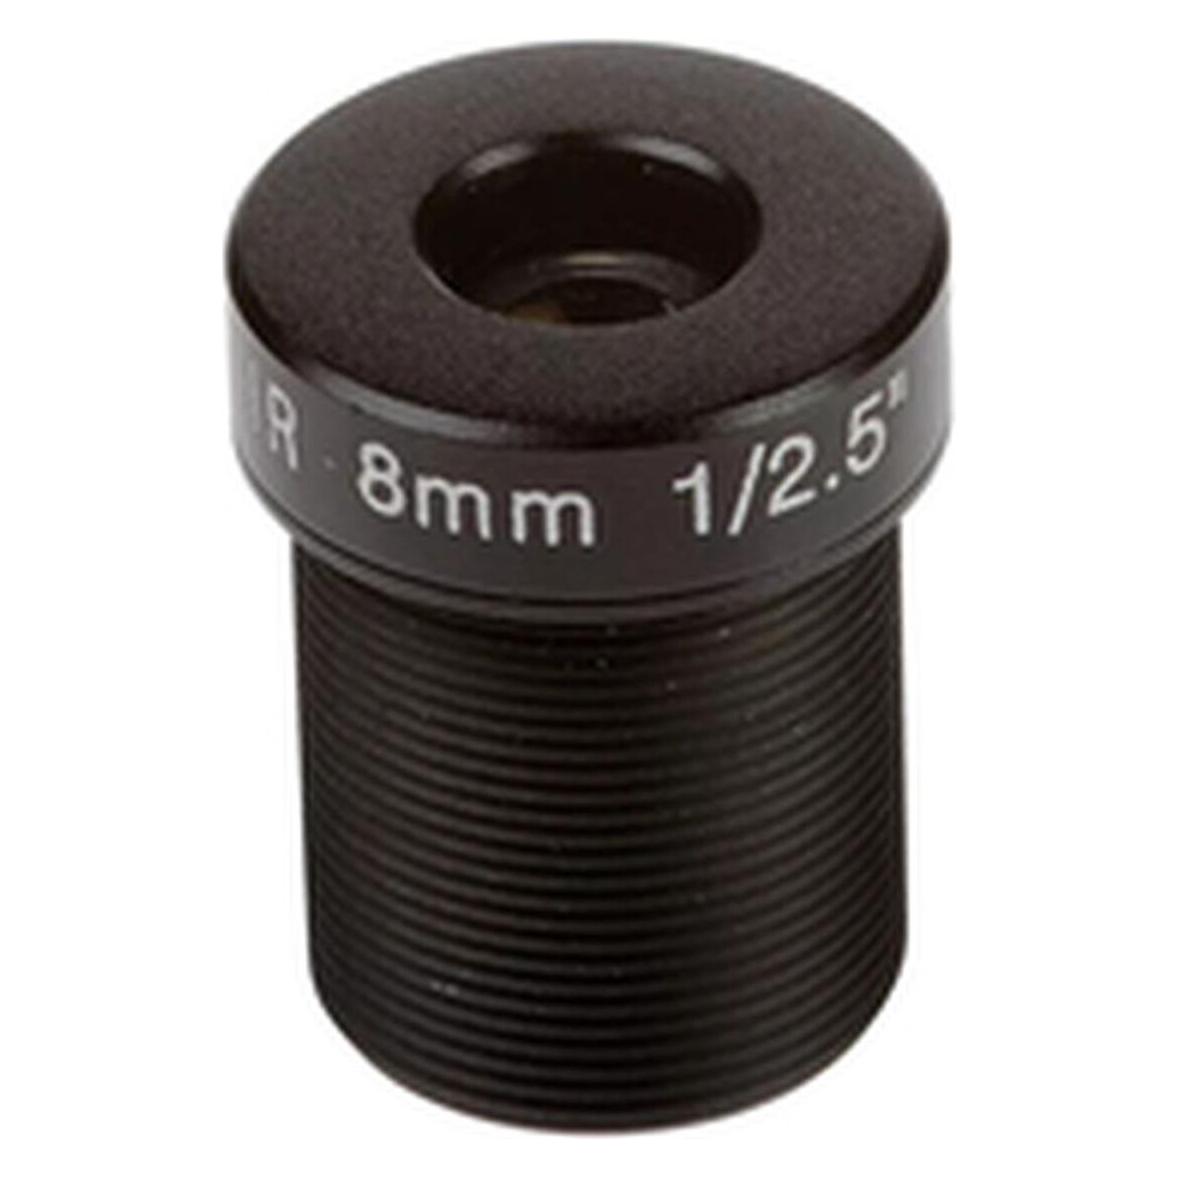
Axis CCTV-Objektiv feste Brennweite (Objektiv), Netzwerkkamera ZubehörAXIS CCTV-Objektiv - feste Brennweite - feste Blende - 9,1 mm (1/2,8") - M12-Montage - 8 mm - f/1,6 (Packung mit 10) - für AXIS P3904-R M12-Netzwerkkamera, P3905-R M12-Netzwerkkamera, P3915-R M12-Netzwerkkamera. Produktbeschreibung: AXIS CCTV-Objektiv - 8 mm Objektivsystem. Verpackte Menge: 10 (Spezifikationen gelten für einen Artikel). CCTV feste Brennweite - feste Blende - 9,1 mm (1/2,8") - M12-Montage. Für Überwachung. Blendenöffnung: f/1,6. Brennweite: 8 mm. Detaillierte Spezifikationen: Allgemein Verpackte Menge: 10 (Spezifikationen gelten für einen Artikel). Objektivsystem Typ: CCTV-Objektiv. Für Überwachung. Brennweite: 8 mm. Blendenöffnung: f/1,6. Max. Sichtwinkel: 40 Grad. CCTV-Ausrüstungskategorie: Objektive - M12-Montage - feste Blende - feste Brennweite.220,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HGBHGB , Kommentar zu Handelsstand, Handelsgesellschaften, Handelsgeschäften, besonderen Handelsverträgen und internationalem Vertragsrecht (ohne Bilanz-, Transport- und Seerecht) , Tagfahrleuchten > Beleuchtung , Auflage: 6., neu bearbeitete und erweiterte Auflage 2023, Erscheinungsjahr: 20230905, Produktform: Leinen, Redaktion: Westphalen, Friedrich Graf von~Haas, Ulrich~Mock, Sebastian~Wöstmann, Heinz, Auflage: 23006, Auflage/Ausgabe: 6., neu bearbeitete und erweiterte Auflage 2023, Keyword: ESG; HGB; Handelsgeschäfte; Handelsgesellschaft; Handelsgesetzbuch; Handelsrecht; Handelsstand; Handelsverträge; Industrie 4.0; Internationales Vertragsrecht; Kommentar; MoPeG, Fachschema: Handelsrecht, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Handelsrecht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXIX, Seitenanzahl: 2866, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt , Dr. Otto, Verlag: Schmidt , Dr. Otto, Verlag: Verlag Dr. Otto Schmidt KG, Länge: 245, Breite: 179, Höhe: 67, Gewicht: 2152, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2645507, Vorgänger EAN: 9783504455156 9783504455149 9783504455132 9783504455118 9783504455101, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,209,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bankbilanz nach HGB, Fachbücher von Christian GaberBanken und Finanzinstitute sind verpflichtet, die komplexen Bilanzierungsvorschriften regelkonform umzusetzen. Das praxisorientierte Buch beleuchtet die komplexen Themen. Neben den institutionellen Grundlagen werden die Bilanzierung einzelner Bankgeschäfte und umwandlungsrechtlicher Umstrukturierungen sowie Fragestellungen zur Bilanzierung von Handelsbeständen, strukturierten Produkten und Finanzderivaten erläutert und mit zahlreichen Übersichten veranschaulicht. Die 3. Auflage wird unter anderem um folgende Themen aktualisiert und erweitert: Bilanzierung von Krypto-Assets, EBA-Vorgaben im Bereich Risikovorsorge, Pauschalwertberichtigungen für Kreditinstitute (IDW RS BFA 7), Änderungen durch das Gesetz zur Stärkung der Finanzmarktintegrität (FISG) im Bereich Prüfung, Regelungen zur Nachhaltigkeitsberichterstattung im Lagebericht, Änderungen im Bereich Offenlegung durch das Gesetz zur Umsetzung der Digitalisierungsrichtlinie (DiRuG) und Änderungen bei Rückstellungen.149,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie können Blende, Verschlusszeit und ISO-Empfindlichkeit zusammen manipuliert werden, um die Belichtung eines Fotos zu beeinflussen?
Die Blende steuert die Menge des einfallenden Lichts, die Verschlusszeit bestimmt, wie lange das Licht auf den Sensor trifft, und die ISO-Empfindlichkeit beeinflusst, wie empfindlich der Sensor auf das Licht reagiert. Durch die Anpassung dieser drei Einstellungen kann die Belichtung eines Fotos kontrolliert werden, um das gewünschte Ergebnis zu erzielen. Eine größere Blendenöffnung, eine längere Verschlusszeit und eine höhere ISO-Empfindlichkeit erhöhen die Belichtung, während eine kleinere Blendenöffnung, eine kürzere Verschlusszeit und eine niedrigere ISO-Empfindlichkeit die Belichtung verringern. **
-
Wof?r steht ISO und wie beeinflusst der ISO-Wert die Belichtung einer Kamera?
ISO steht für International Organization for Standardization und bezeichnet die Lichtempfindlichkeit eines digitalen Bildsensors oder Films. Ein höherer ISO-Wert bedeutet eine höhere Lichtempfindlichkeit, was zu helleren Bildern führt, aber auch zu mehr Bildrauschen. Ein niedriger ISO-Wert erfordert mehr Licht für eine korrekte Belichtung, führt jedoch zu weniger Bildrauschen. **
-
Wann HGB wann IFRS?
Die Entscheidung, ob ein Unternehmen nach HGB oder IFRS bilanzieren sollte, hängt von verschiedenen Faktoren ab. Zum einen kann die Rechtsform des Unternehmens eine Rolle spielen, da bestimmte Rechtsformen gesetzlich zur Anwendung von HGB verpflichtet sind. Des Weiteren kann die internationale Ausrichtung des Unternehmens eine Rolle spielen, da IFRS in vielen Ländern als international anerkannter Standard gilt. Auch die Größe und Komplexität des Unternehmens sowie die Bedürfnisse der Stakeholder können bei der Entscheidung eine Rolle spielen. Letztendlich sollte die Wahl des Bilanzierungsstandards sorgfältig abgewogen werden, um den Anforderungen des Unternehmens am besten gerecht zu werden. **
-
Wann Konzernabschluss nach HGB?
Wann Konzernabschluss nach HGB? Der Konzernabschluss nach HGB muss von Unternehmen erstellt werden, die nach den Vorschriften des Handelsgesetzbuches (HGB) als Konzern gelten. Ein Konzern liegt vor, wenn ein Unternehmen die Mehrheit der Stimmrechte an einem oder mehreren anderen Unternehmen besitzt. Der Konzernabschluss nach HGB muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres erstellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernunternehmen wichtig. **


Ist Kaufmann nach HGB?
Ist Kaufmann nach HGB? Diese Frage bezieht sich auf die Definition eines Kaufmanns im Handelsgesetzbuch (HGB) in Deutschland. Ein Kaufmann nach HGB ist eine Person, die ein Handelsgewerbe betreibt und dies als Hauptberuf ausübt. Dabei spielt es keine Rolle, ob die Person im Handelsregister eingetragen ist oder nicht. Ein Kaufmann nach HGB hat bestimmte rechtliche Pflichten und Rechte, die sich aus dem Handelsgesetzbuch ergeben. Es ist wichtig zu prüfen, ob eine Person als Kaufmann nach HGB gilt, da dies Auswirkungen auf ihre geschäftlichen Aktivitäten haben kann. **
Was steht alles im HGB?
Im Handelsgesetzbuch (HGB) sind die gesetzlichen Regelungen für Kaufleute in Deutschland festgehalten. Es umfasst unter anderem Vorschriften zur Buchführung, Bilanzierung, Handelsregister und Handelsgeschäften. Das HGB regelt auch die Rechtsformen von Unternehmen, wie beispielsweise die Vorschriften für Personengesellschaften und Kapitalgesellschaften. Des Weiteren enthält es Regelungen zu Handelsbüchern, Handelsbriefen und Handelsvertretern. Insgesamt bildet das HGB die Grundlage für das Handelsrecht in Deutschland. **
Top-Angebote
Produkte zum Begriff Hgb:
-
Axis CCTV-Objektiv feste Brennweite (Objektiv), Netzwerkkamera ZubehörAXIS CCTV-Objektiv - feste Brennweite - feste Blende - 9,1 mm (1/2,8") - M12-Montage - 8 mm - f/1,6 (Packung mit 10) - für AXIS P3904-R M12-Netzwerkkamera, P3905-R M12-Netzwerkkamera, P3915-R M12-Netzwerkkamera. Produktbeschreibung: AXIS CCTV-Objektiv - 8 mm Objektivsystem. Verpackte Menge: 10 (Spezifikationen gelten für einen Artikel). CCTV feste Brennweite - feste Blende - 9,1 mm (1/2,8") - M12-Montage. Für Überwachung. Blendenöffnung: f/1,6. Brennweite: 8 mm. Detaillierte Spezifikationen: Allgemein Verpackte Menge: 10 (Spezifikationen gelten für einen Artikel). Objektivsystem Typ: CCTV-Objektiv. Für Überwachung. Brennweite: 8 mm. Blendenöffnung: f/1,6. Max. Sichtwinkel: 40 Grad. CCTV-Ausrüstungskategorie: Objektive - M12-Montage - feste Blende - feste Brennweite.220,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HGBHGB , Kommentar zu Handelsstand, Handelsgesellschaften, Handelsgeschäften, besonderen Handelsverträgen und internationalem Vertragsrecht (ohne Bilanz-, Transport- und Seerecht) , Tagfahrleuchten > Beleuchtung , Auflage: 6., neu bearbeitete und erweiterte Auflage 2023, Erscheinungsjahr: 20230905, Produktform: Leinen, Redaktion: Westphalen, Friedrich Graf von~Haas, Ulrich~Mock, Sebastian~Wöstmann, Heinz, Auflage: 23006, Auflage/Ausgabe: 6., neu bearbeitete und erweiterte Auflage 2023, Keyword: ESG; HGB; Handelsgeschäfte; Handelsgesellschaft; Handelsgesetzbuch; Handelsrecht; Handelsstand; Handelsverträge; Industrie 4.0; Internationales Vertragsrecht; Kommentar; MoPeG, Fachschema: Handelsrecht, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Handelsrecht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXIX, Seitenanzahl: 2866, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt , Dr. Otto, Verlag: Schmidt , Dr. Otto, Verlag: Verlag Dr. Otto Schmidt KG, Länge: 245, Breite: 179, Höhe: 67, Gewicht: 2152, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2645507, Vorgänger EAN: 9783504455156 9783504455149 9783504455132 9783504455118 9783504455101, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,209,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen Blende, Verschlusszeit und ISO-Wert das Belichtungsdreieck bei der Fotografie?
Blende, Verschlusszeit und ISO-Wert sind die drei Variablen des Belichtungsdreiecks. Die Blende reguliert die Menge des einfallenden Lichts, die Verschlusszeit bestimmt die Dauer der Belichtung und der ISO-Wert beeinflusst die Lichtempfindlichkeit des Sensors. Eine Änderung einer dieser Einstellungen wirkt sich auf die anderen beiden aus, um die richtige Belichtung zu erreichen. **
-
Welche Rolle spielen Blende, Verschlusszeit und ISO-Wert beim Belichtungsdreieck in der Fotografie?
Blende, Verschlusszeit und ISO-Wert sind die drei Variablen des Belichtungsdreiecks, die die Helligkeit eines Fotos beeinflussen. Die Blende reguliert die Menge des einfallenden Lichts, die Verschlusszeit bestimmt die Dauer der Belichtung und der ISO-Wert beeinflusst die Lichtempfindlichkeit des Bildsensors. Zusammen bestimmen sie die richtige Belichtung eines Fotos. **
-
Wie können Blende, Verschlusszeit und ISO-Empfindlichkeit zusammen manipuliert werden, um die Belichtung eines Fotos zu beeinflussen?
Die Blende steuert die Menge des einfallenden Lichts, die Verschlusszeit bestimmt, wie lange das Licht auf den Sensor trifft, und die ISO-Empfindlichkeit beeinflusst, wie empfindlich der Sensor auf das Licht reagiert. Durch die Anpassung dieser drei Einstellungen kann die Belichtung eines Fotos kontrolliert werden, um das gewünschte Ergebnis zu erzielen. Eine größere Blendenöffnung, eine längere Verschlusszeit und eine höhere ISO-Empfindlichkeit erhöhen die Belichtung, während eine kleinere Blendenöffnung, eine kürzere Verschlusszeit und eine niedrigere ISO-Empfindlichkeit die Belichtung verringern. **
-
Wof?r steht ISO und wie beeinflusst der ISO-Wert die Belichtung einer Kamera?
ISO steht für International Organization for Standardization und bezeichnet die Lichtempfindlichkeit eines digitalen Bildsensors oder Films. Ein höherer ISO-Wert bedeutet eine höhere Lichtempfindlichkeit, was zu helleren Bildern führt, aber auch zu mehr Bildrauschen. Ein niedriger ISO-Wert erfordert mehr Licht für eine korrekte Belichtung, führt jedoch zu weniger Bildrauschen. **
Ähnliche Suchbegriffe für Hgb
-
Bankbilanz nach HGB, Fachbücher von Christian GaberBanken und Finanzinstitute sind verpflichtet, die komplexen Bilanzierungsvorschriften regelkonform umzusetzen. Das praxisorientierte Buch beleuchtet die komplexen Themen. Neben den institutionellen Grundlagen werden die Bilanzierung einzelner Bankgeschäfte und umwandlungsrechtlicher Umstrukturierungen sowie Fragestellungen zur Bilanzierung von Handelsbeständen, strukturierten Produkten und Finanzderivaten erläutert und mit zahlreichen Übersichten veranschaulicht. Die 3. Auflage wird unter anderem um folgende Themen aktualisiert und erweitert: Bilanzierung von Krypto-Assets, EBA-Vorgaben im Bereich Risikovorsorge, Pauschalwertberichtigungen für Kreditinstitute (IDW RS BFA 7), Änderungen durch das Gesetz zur Stärkung der Finanzmarktintegrität (FISG) im Bereich Prüfung, Regelungen zur Nachhaltigkeitsberichterstattung im Lagebericht, Änderungen im Bereich Offenlegung durch das Gesetz zur Umsetzung der Digitalisierungsrichtlinie (DiRuG) und Änderungen bei Rückstellungen.149,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Bewertungsvereinfachungsverfahren. Die Vorschriften des § 240 Abs. 3 und 4 HGB sowie des § 256 HGB unter Berücksichtigung vonDie Bewertungsvereinfachungsverfahren. Die Vorschriften Des § 240 Abs. 3 Und 4 Hgb Sowie Des § 256 Hgb Unter Berücksichtigung Von Beschaffungspreisänderungen, Taschenbuch Von Sven Wawra, Grin, 978-3-668-50587-2, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Bilanzierung von selbst erstellten immateriellen Vermögensgegenständen des Anlagevermögens nach HGB, HGB-BilMoG und IFRS, Taschenbuch von SvenDie Bilanzierung Von Selbst Erstellten Immateriellen Vermögensgegenständen Des Anlagevermögens Nach Hgb, Hgb-bilmog Und Ifrs, Taschenbuch Von Sven Matthias, Grin, 978-3-640-23881-1, Seitenanzahl: 9247,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann HGB wann IFRS?
Die Entscheidung, ob ein Unternehmen nach HGB oder IFRS bilanzieren sollte, hängt von verschiedenen Faktoren ab. Zum einen kann die Rechtsform des Unternehmens eine Rolle spielen, da bestimmte Rechtsformen gesetzlich zur Anwendung von HGB verpflichtet sind. Des Weiteren kann die internationale Ausrichtung des Unternehmens eine Rolle spielen, da IFRS in vielen Ländern als international anerkannter Standard gilt. Auch die Größe und Komplexität des Unternehmens sowie die Bedürfnisse der Stakeholder können bei der Entscheidung eine Rolle spielen. Letztendlich sollte die Wahl des Bilanzierungsstandards sorgfältig abgewogen werden, um den Anforderungen des Unternehmens am besten gerecht zu werden. **
-
Wann Konzernabschluss nach HGB?
Wann Konzernabschluss nach HGB? Der Konzernabschluss nach HGB muss von Unternehmen erstellt werden, die nach den Vorschriften des Handelsgesetzbuches (HGB) als Konzern gelten. Ein Konzern liegt vor, wenn ein Unternehmen die Mehrheit der Stimmrechte an einem oder mehreren anderen Unternehmen besitzt. Der Konzernabschluss nach HGB muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres erstellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernunternehmen wichtig. **
-
Ist Kaufmann nach HGB?
Ist Kaufmann nach HGB? Diese Frage bezieht sich auf die Definition eines Kaufmanns im Handelsgesetzbuch (HGB) in Deutschland. Ein Kaufmann nach HGB ist eine Person, die ein Handelsgewerbe betreibt und dies als Hauptberuf ausübt. Dabei spielt es keine Rolle, ob die Person im Handelsregister eingetragen ist oder nicht. Ein Kaufmann nach HGB hat bestimmte rechtliche Pflichten und Rechte, die sich aus dem Handelsgesetzbuch ergeben. Es ist wichtig zu prüfen, ob eine Person als Kaufmann nach HGB gilt, da dies Auswirkungen auf ihre geschäftlichen Aktivitäten haben kann. **
-
Was steht alles im HGB?
Im Handelsgesetzbuch (HGB) sind die gesetzlichen Regelungen für Kaufleute in Deutschland festgehalten. Es umfasst unter anderem Vorschriften zur Buchführung, Bilanzierung, Handelsregister und Handelsgeschäften. Das HGB regelt auch die Rechtsformen von Unternehmen, wie beispielsweise die Vorschriften für Personengesellschaften und Kapitalgesellschaften. Des Weiteren enthält es Regelungen zu Handelsbüchern, Handelsbriefen und Handelsvertretern. Insgesamt bildet das HGB die Grundlage für das Handelsrecht in Deutschland. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.